به گزارش سایت رسمی فوتبال برتر ؛ انتشار نامهای از سازمان فرابورس به یکی از بزرگترین باشگاههای کشور، استقلال تهران، بار دیگر پرده از ابهاماتی عمیق در این حوزه برداشته و موجی از پرسشها را در خصوص نحوه اداره مالی و رعایت الزامات قانونی در باشگاهها برانگیخته است.
هشدار فرابورس: صورتهای مالی استقلال کجاست؟
سازمان فرابورس ایران با ارسال نامهای رسمی به باشگاه استقلال، نسبت به عدم شفافیت و عدم انتشار به موقع صورتهای مالی این باشگاه هشدار داده است. این هشدار، که چند روز پیش به دفتر آبیپوشان پایتخت ارسال شد، بار دیگر پرونده پیچیده مالی استقلال را در کانون توجه قرار داده است. طبق مفاد این نامه، باشگاه استقلال تاکنون از افشای صورتهای مالی چندین دوره خود در سامانه کدال امتناع کرده است؛ اقدامی که آشکارا خلاف دستورالعملهای سازمان فرابورس محسوب میشود.
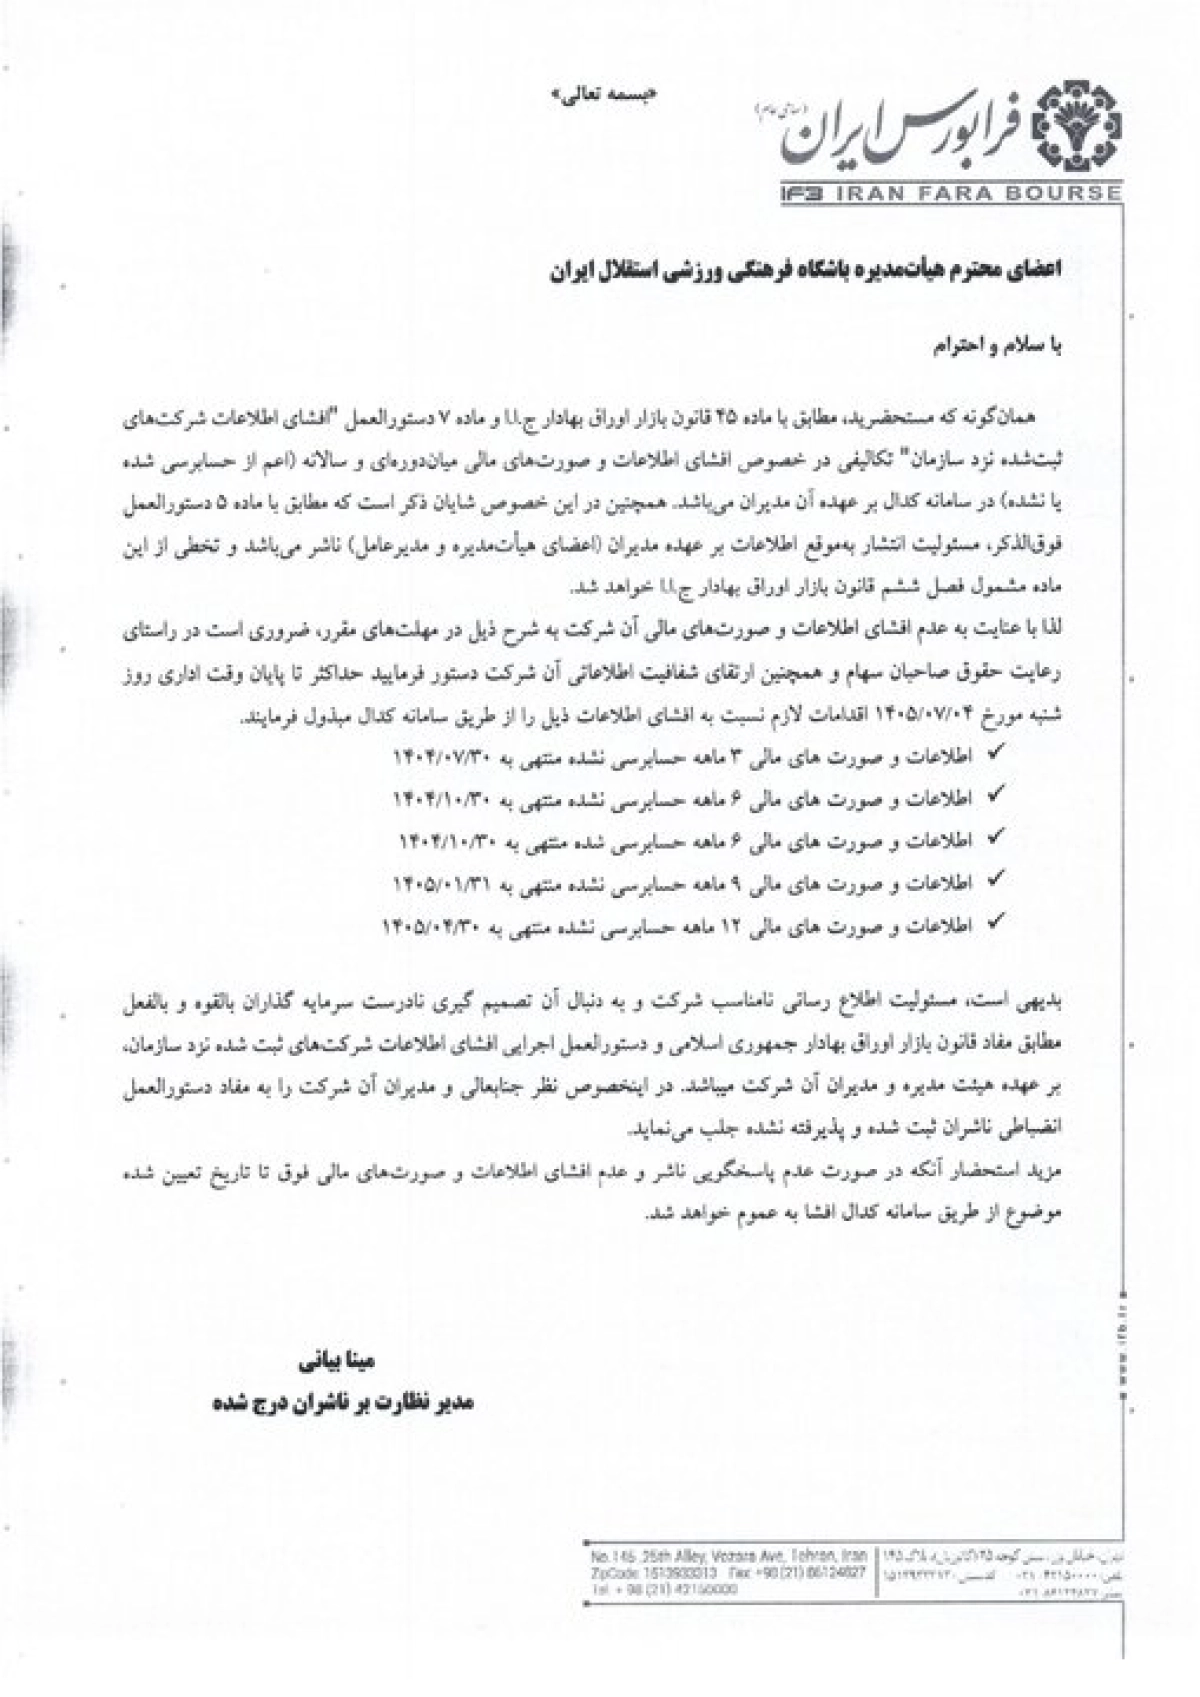
تضاد زمانی؛ صورتهای مالی «حسابرسی شده» برای مجوز، «مفقود» برای فرابورس؟
در میان سطور نامه فرابورس، نکتهای حائز اهمیت است که ابهامات موجود را دوچندان میکند: اشاره به عدم انتشار صورتهای مالی حسابرسی شده و نشده ۶ ماهه منتهی به تاریخ ۳۰ دی ماه ۱۴۰۴. این بازه زمانی، به طور مستقیم بر روند صدور مجوز حرفهای باشگاهها تأثیرگذار بوده است. این در حالی است که باشگاه استقلال در آخرین روزهای مهلت تعیینشده، یعنی ۲۵ اردیبهشت ماه ۱۴۰۵، این صورتهای مالی را به کمیته مجوز حرفهای فدراسیون فوتبال ارائه کرده و بر اساس همان نیز موفق به کسب مجوز حرفهای سال جاری خود شده است. حال پرسش اینجاست: اگر صورتهای مالی مذکور در آن زمان آماده و ارائه شده بود، چرا فرابورس از عدم انتشار آن سخن میگوید؟
معمای مالی: دو صورتمالی، دو واقعیت؟
انتشار نامه فرابورس، سایه ابهام را بر صورت مالی ارائهشده از سوی استقلال به فدراسیون فوتبال و کمیته صدور مجوز حرفهای انداخته است. سؤال اساسی که در این شرایط مطرح میشود، این است: باشگاه استقلال، در صورت آماده بودن و ارائه این صورتهای مالی به فدراسیون، چرا همان اطلاعات را به سازمان فرابورس ارائه نکرده است؟ آیا میان صورتهای مالی ارائهشده به دو نهاد مختلف در یک بازه زمانی مشخص، تفاوتی وجود دارد؟ و اگر چنین تفاوتی هست، دلیل و ماهیت آن چیست؟
پاسخ استقلال: «فرآیند تکمیل و نهاییسازی در دست اقدام است!»
باشگاه استقلال در واکنش به نامه سازمان فرابورس، دو روز پیش در بیانیهای اعلام کرد که «فرآیند تهیه و نهاییسازی اطلاعات مورد درخواست (صورتهای مالی) با اولویت در دست اقدام است و اطلاعات و صورتهای مالی مربوطه بلافاصله پس از تکمیل کنترلها و نهایی شدن اطلاعات، از طریق سامانه افشا خواهد شد.» این پاسخ، خود مهر تأییدی بر عدم آمادگی کامل صورتهای مالی مورد درخواست فرابورس، حداقل تا دو روز پیش، است.
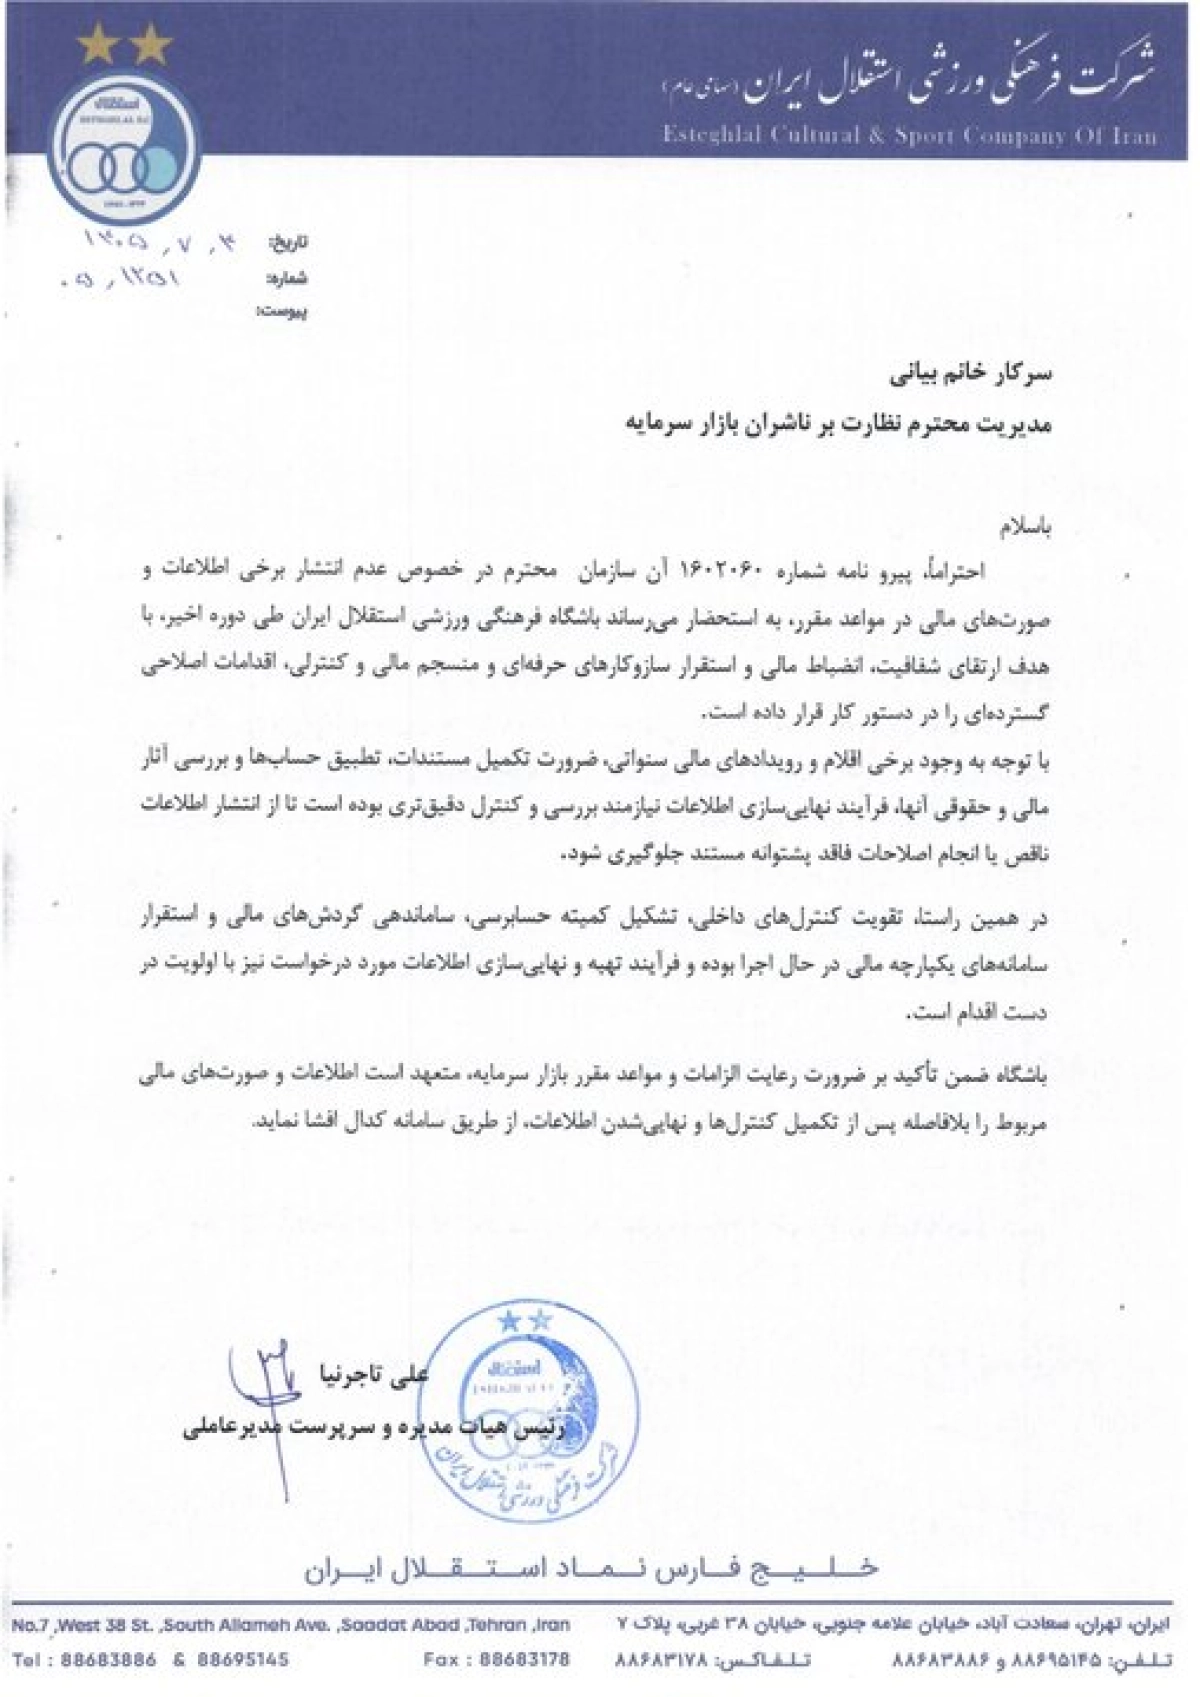
پرسشهای بیپاسخ: مسئولیت پاسخگویی بر عهده کیست؟
اکنون با توجه به اظهارات متناقض و ابهامات عمیق موجود، ضروری است که مسئولان باشگاه استقلال و همچنین فدراسیون فوتبال، به این پرسشها پاسخ روشن و قانعکنندهای ارائه دهند: صورتهای مالی که به کمیته مجوز حرفهای و فدراسیون فوتبال ارائه شده است، بر اساس چه معیارها و نکاتی تهیه و تأیید شدهاند؟ و چرا همان اطلاعات به سازمان فرابورس ارائه نشده است؟ این ابهامات، نه تنها بر سلامت مالی باشگاه استقلال، بلکه بر کل فرآیند شفافیت در فوتبال کشور سایه افکنده و نیازمند پیگیری جدی است.